
Налоговый аудит розничной сети: риски по НДС и учёту товарных запасов
20.10.2026
Аудит учёта запасов по ФСБУ 5/2019 в торговой компании
22.10.2026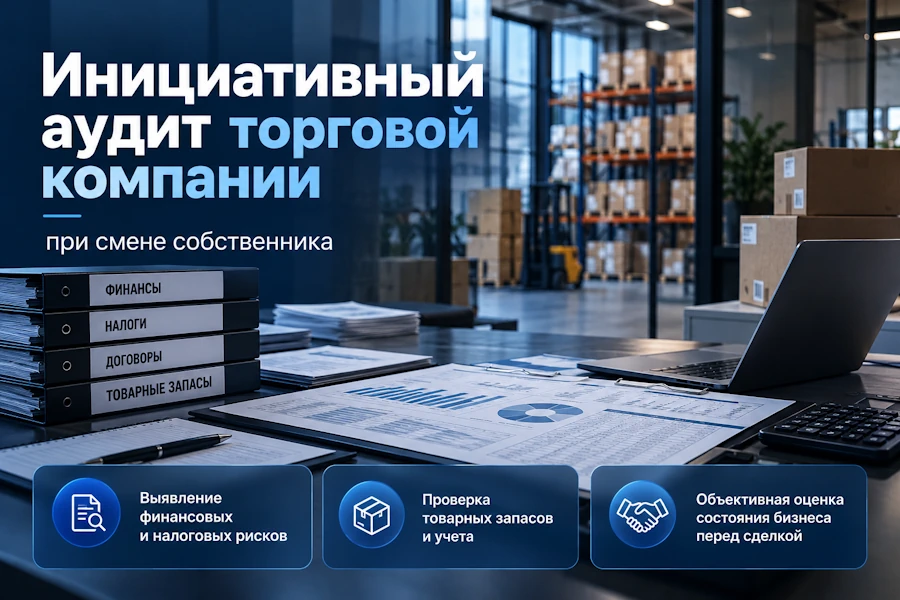
Смена владельца в торговом бизнесе почти всегда начинается с цифр. Покупатель хочет понимать, какой объем товаров реально находится на складах, сколько денег должны клиенты, какие обязательства придется обслуживать после сделки и соответствует ли прибыль в отчетности фактическому состоянию компании. Инициативный аудит торговой компании помогает проверить эту финансовую основу до того, как стороны окончательно согласуют стоимость бизнеса и подпишут документы о переходе корпоративного контроля.
Для оптовой или розничной компании такая проверка особенно полезна. Значительная часть стоимости бизнеса может находиться в товарных остатках и дебиторской задолженности. При этом магазины работают каждый день, партии товара перемещаются между складами, поставщики начисляют бонусы, арендаторы и арендодатели проводят сверки, покупатели возвращают продукцию, а задолженность меняется практически постоянно.
В результате бухгалтерский баланс на конкретную дату требует нормальной расшифровки. Покупателю недостаточно увидеть строку «Запасы» на 240 млн рублей. Ему важно понимать, сколько из этой суммы приходится на ходовой ассортимент, сколько на товары без движения и подтверждены ли остатки фактической инвентаризацией.
Для собственника, который продает бизнес, ситуация похожая. Чем прозрачнее учет и понятнее происхождение цифр, тем меньше вопросов появляется во время переговоров. Именно поэтому инициативный аудит имеет смысл проводить еще до передачи полного массива финансовых документов потенциальному покупателю.
Когда инициативный аудит торговой компании нужен при смене собственника
Сама смена участника ООО или акционера не создает отдельной обязанности проводить аудит только из-за факта сделки. Для ООО статья 48 Федерального закона от 8 февраля 1998 года № 14-ФЗ прямо предусматривает возможность привлечения независимой аудиторской организации или индивидуального аудитора для проведения аудита годовой бухгалтерской отчетности. Если отчетность организации подлежит обязательному аудиту по закону, соответствующая обязанность сохраняется независимо от смены состава собственников. consultant.ru
Поэтому инициативный аудит торговой компании при продаже доли или пакета акций обычно проводится по решению нынешнего собственника, потенциального покупателя либо по договоренности сторон.
Здесь важно понимать, что именно приобретается.
Если покупатель приобретает долю в ООО или акции общества, юридическое лицо продолжает существовать. Компания сохраняет свои активы, договоры, работников, дебиторскую и кредиторскую задолженность, налоговую историю и другие обязательства. Меняется лицо, которое контролирует бизнес.
Если сделка построена как продажа отдельных активов, например магазинов, оборудования, товарных остатков или прав по отдельным договорам, состав проверки будет другим.
Уважаемые читатели, этот вопрос желательно определить еще до начала аудита. Формулировка «мы покупаем торговый бизнес» слишком широкая для постановки задания. Аудитору полезно понимать, получает ли новый собственник корпоративный контроль над существующей компанией или стороны передают отдельный имущественный комплекс.
Что проверяет инициативный аудит торговой компании перед сделкой
Федеральный закон № 307-ФЗ определяет аудит как независимую проверку бухгалтерской финансовой отчетности в целях выражения мнения о ее достоверности. Поэтому полноценный инициативный аудит отчетности проводится по тем же профессиональным принципам, что и аудит, назначенный в силу обязанности по закону. consultant.ru
При продаже бизнеса собственники нередко хотят проверить больше, чем одну годовую отчетность.
Например:
- подтвердить товарные остатки на конкретную дату сделки;
- разобраться с просроченной дебиторской задолженностью;
- проверить крупные обязательства перед поставщиками и банками;
- оценить корректность резервов и обесценения активов;
- проверить операции со связанными сторонами и собственниками.
В такой ситуации объем работы нужно определить заранее.
Если задача состоит в выражении аудиторского мнения о бухгалтерской отчетности, проводится аудит отчетности. Если покупателю требуется подробная проверка конкретной сделки, отдельных обязательств, налогов, договоров и корпоративных рисков, могут дополнительно понадобиться согласованные процедуры, финансовый анализ или дью-дилидженс компании.
Это разграничение полезно сделать сразу. Оно влияет и на перечень документов, и на сроки, и на итоговый результат работы.
Аудит и due diligence решают разные вопросы
Разница хорошо видна на простом примере.
Покупатель рассматривает приобретение сети из 18 магазинов. Компания показывает прибыль, положительный собственный капитал и существенный объем товарных запасов.
Аудит финансовой отчетности отвечает на вопрос, насколько достоверно эти показатели отражены в отчетности в соответствии с применимыми правилами бухгалтерского учета.
Due diligence может идти дальше: изучать условия аренды магазинов, корпоративную структуру, судебные споры, налоговые риски, критичные договоры с поставщиками, лицензии и другие обстоятельства конкретной сделки.
Для сделки по продаже торгового бизнеса эти инструменты хорошо дополняют друг друга.
С чего лучше начать проверку перед продажей бизнеса
Если времени до сделки достаточно, удобнее идти от общего финансового состояния компании к наиболее рискованным участкам.
Последовательность может выглядеть так:
- Определить периметр сделки и контрольную дату. Стороны договариваются, какая компания или группа компаний продается и по состоянию на какую дату анализируются показатели.
- Подготовить бухгалтерскую отчетность и основные расшифровки. Аудитор получает понимание структуры активов, обязательств, доходов и расходов.
- Проверить наиболее существенные статьи. Для торговли ими часто оказываются запасы, дебиторская задолженность, аренда, расчеты с поставщиками и денежные средства.
- Обсудить выявленные корректировки до окончательной фиксации условий сделки. Тогда стороны еще могут учесть результаты проверки в финансовой модели и договорных условиях.
Такой порядок помогает избежать ситуации, когда покупатель получает важную финансовую информацию за несколько дней до подписания сделки.
Если продавец планирует подготовить компанию заранее, полезно также посмотреть наш материал про аудит отчетности бизнеса перед продажей.
Инициативный аудит торговой компании: товарные остатки требуют особого внимания
Для торговли запасы часто становятся первым участком, который покупатель хочет увидеть подробно.
Предположим, бухгалтерский баланс показывает товаров на 310 млн рублей. Для продавца это значительный актив и один из аргументов при обсуждении стоимости бизнеса.
Но внутри этой суммы могут находиться совершенно разные товары:
- регулярно продающийся основной ассортимент;
- сезонные остатки;
- позиции без движения в течение года и более;
- поврежденные или возвращенные товары;
- продукция, фактическая цена продажи уже ниже учетной стоимости.
ФСБУ 5/2019 «Запасы» требует учитывать возможность обесценения запасов. Чистая стоимость продажи определяется исходя из предполагаемой цены реализации за вычетом соответствующих затрат. Поэтому наличие товара в учетной системе еще не означает, что весь остаток имеет одинаковую экономическую ценность. consultant.ru
Для покупателя это имеет непосредственное значение.
Если из заявленных 310 млн рублей товаров 40 млн фактически представляют собой старый ассортимент, который сеть распродает с крупной скидкой, финансовая оценка бизнеса меняется.
Именно поэтому инициативный аудит торговой компании разумно сочетать с анализом движения товарных остатков.
Аудитор смотрит учет и документы. Для сделки дополнительно полезны данные об оборачиваемости, продажах после отчетной даты и результатах инвентаризации.
Инвентаризацию желательно привязать к дате сделки
С 1 апреля 2025 года обязательная инвентаризация проводится с учетом ФСБУ 28/2023 «Инвентаризация». Для торговой компании этот стандарт особенно важен из-за большого количества материальных ценностей.
При смене собственника стороны могут договориться и о дополнительной инвентаризации на дату, близкую к закрытию сделки.
Такая процедура помогает ответить на вполне практичный вопрос: какой товар покупатель фактически получает вместе с компанией.
Если у сети 30 магазинов и распределительный центр, выбор даты имеет большое значение. Пока идет подсчет, бизнес продолжает работать: товар поступает, продается, возвращается и перемещается.
Поэтому заранее стоит определить:
- какие склады и магазины входят в проверку;
- как фиксируются поступления и отгрузки во время инвентаризации;
- как учитываются товары на ответственном хранении и товары третьих лиц;
- кто отвечает за пересчет и оформление расхождений;
- как будут анализироваться значительные недостачи и излишки.
Инвентаризация помогает и продавцу. Если расхождения обнаружены до переговоров о финальной цене, у текущего собственника остается время разобраться в их причинах.
Дебиторская задолженность может серьезно изменить оценку бизнеса
У оптовой компании дебиторская задолженность иногда сопоставима с товарными запасами.
Предположим, покупатели должны компании 170 млн рублей. В балансе эта сумма выглядит как актив, который должен превратиться в денежные средства.
Дальше начинаются детали.
Часть задолженности может быть текущей и регулярно погашаться. По некоторым клиентам срок оплаты уже прошел несколько месяцев. Один покупатель находится в судебном споре, другой фактически прекратил деятельность.
Покупателя бизнеса обычно интересует реальная вероятность получения этих денег.
Поэтому при проверке мы смотрим возраст задолженности, последующие платежи, переписку с покупателями, акты сверки, судебную работу и порядок формирования резерва по сомнительным долгам.
ПБУ 21/2008 относит величину резерва по сомнительным долгам к оценочным значениям. Размер резерва определяется с учетом финансового состояния должника и вероятности погашения задолженности. consultant.ru
Если резерв сформирован формально или крупные просроченные долги вообще не анализировались, прибыль и стоимость чистых активов компании могут потребовать корректировки.
Здесь покупателю полезно смотреть и более широкий период. Один хороший год еще не показывает качество клиентской базы. Гораздо информативнее увидеть, как менялась просрочка и сколько задолженности компания фактически списывала за последние несколько лет.
Что происходит с долгами компании после смены владельца
При продаже доли или акций сама компания остается тем же юридическим лицом.
Это означает, что действующие обязательства компании продолжают существовать после смены корпоративного контроля. Банк по-прежнему является кредитором, поставщик ожидает оплату, налоговые расчеты относятся к той же организации, а судебный спор продолжает рассматриваться в отношении того же юридического лица.
Именно поэтому покупателю важно разобраться с обязательствами до сделки.
Особого внимания обычно требуют:
- кредиты и займы, включая ковенанты и обеспечение;
- просроченная кредиторская задолженность;
- крупные авансы покупателей;
- претензии и судебные споры;
- обязательства перед связанными сторонами и действующими собственниками.
Уважаемые читатели, хороший баланс иногда выглядит значительно спокойнее после того, как мы открываем расшифровку кредиторской задолженности. Общая сумма может быть вполне обычной для бизнеса, но внутри обнаруживается крупный долг перед бывшим участником, заем с ближайшим сроком погашения или спорная задолженность поставщику.
Для нового владельца происхождение каждого существенного обязательства зачастую важнее общей суммы строки в балансе.
Аренда магазинов тоже влияет на финансовую картину
У розничного бизнеса значительная часть торговых точек обычно работает в арендованных помещениях.
Это делает ФСБУ 25/2018 «Бухгалтерский учет аренды» важным участком проверки.
По договорам, которые подпадают под стандарт, в бухгалтерском учете могут отражаться право пользования активом и обязательство по аренде. При крупной сети эти суммы способны существенно влиять на баланс.
При смене собственника аудитору полезно посмотреть:
- какие договоры аренды действуют на дату сделки;
- правильно ли они классифицированы и отражены в учете;
- существуют ли длительные договоры с существенными обязательствами;
- есть ли депозиты и обеспечительные платежи;
- совпадают ли данные бухгалтерии с реестром договоров коммерческого отдела.
Для покупателя здесь важна и операционная сторона.
Магазин может приносить хорошую прибыль сегодня, но договор аренды заканчивается через несколько месяцев. Такой факт не обязательно создает бухгалтерскую ошибку, зато существенно влияет на оценку будущего бизнеса.
Именно на подобных участках аудит отчетности и transaction due diligence начинают дополнять друг друга.
Сделки с собственниками стоит вынести в отдельный блок
Перед продажей бизнеса особенно полезно посмотреть расчеты с действующим владельцем и связанными с ним компаниями.
В торговых группах достаточно часто встречается ситуация, когда собственник одновременно владеет недвижимостью, транспортной компанией, складом или другим бизнесом, который оказывает услуги продаваемой организации.
Формально каждая операция может быть правильно оформлена.
Покупателю все равно нужно понимать, продолжат ли эти условия действовать после сделки.
Например, магазин арендует помещение у компании действующего собственника по ставке существенно ниже рынка. После продажи бизнеса арендодатель может пересмотреть условия.
Или торговая компания получает логистические услуги от связанной организации с длительной отсрочкой платежа.
Поэтому в ходе проверки полезно сформировать отдельный перечень операций со связанными сторонами и понять их влияние на финансовый результат.
Это помогает избежать ситуации, когда прибыль торговой компании выглядит устойчивой только при сохранении внутренних условий старой группы.
Прибыль стоит проверить на повторяемость
Продавец обычно показывает покупателю EBITDA, чистую прибыль, валовую маржу и динамику выручки.
Для инициативного аудита основной объект остается бухгалтерской отчетностью. Но понимание происхождения прибыли все равно важно.
Представим торговую компанию, которая за год получила чистую прибыль 70 млн рублей. При анализе выясняется, что 18 млн относится к разовой продаже недвижимости, еще 9 млн появились из-за восстановления ранее созданного резерва.
Бизнес действительно заработал 70 млн рублей по бухгалтерской отчетности. Для покупателя вопрос заключается в том, какая часть результата способна повторяться после сделки.
Поэтому мы советуем отдельно смотреть крупные разовые доходы и расходы.
Особое внимание заслуживают:
- продажа основных средств и другого имущества;
- разовые компенсации и страховые выплаты;
- восстановление значительных резервов;
- списание старой кредиторской задолженности;
- операции со связанными сторонами.
Такой анализ полезен и продавцу. Он позволяет заранее объяснить покупателю причины колебаний прибыли между периодами.
Инициативный аудит торговой компании и due diligence лучше планировать вместе
Если сделка крупная, проводить разные проверки независимо друг от друга часто неудобно.
Аудитор запрашивает бухгалтерские документы, финансовый консультант анализирует долговую нагрузку, налоговый специалист смотрит декларации, юрист изучает договоры. В итоге бухгалтерия несколько раз выгружает одни и те же данные.
Разумнее заранее определить, какой специалист отвечает за каждый блок.
Например:
| Участок | Что дает аудит | Что дополнительно интересно покупателю |
|---|---|---|
| Товарные запасы | Достоверность отражения в отчетности | Оборачиваемость, неликвиды, качество ассортимента |
| Дебиторская задолженность | Корректность оценки и резервов | Реальная собираемость долгов |
| Аренда | Правильность бухгалтерского учета | Будущие условия аренды магазинов |
| Обязательства | Полнота отражения в отчетности | Влияние на цену и денежный поток после сделки |
| Прибыль | Достоверность финансового результата | Повторяемость и устойчивость результата |
Такой подход экономит время и дает собственнику более понятную картину.
Подробно о комплексной проверке перед приобретением бизнеса мы рассказывали в материале как проверить бизнес перед покупкой.
Что подготовить аудитору до начала работы
Набор документов зависит от масштаба бизнеса и целей собственника.
Для торговой компании обычно полезно заранее собрать:
- бухгалтерскую отчетность и оборотно-сальдовые ведомости за проверяемый период;
- учетную политику и основные внутренние регламенты;
- расшифровки запасов, дебиторской и кредиторской задолженности;
- реестр договоров аренды и кредитных соглашений;
- информацию о крупных судебных спорах и претензиях;
- сведения об операциях со связанными сторонами.
Если компания работает через несколько юридических лиц, структуру группы лучше показать аудитору сразу.
Тогда становится понятно, какие организации действительно входят в периметр сделки и где находятся основные активы.
Для покупателя это особенно важно в торговом бизнесе. Бренд может принадлежать одной компании, товарные остатки другой, магазины работать через несколько операционных обществ, а недвижимость находиться на отдельном юридическом лице.
Бухгалтерская отчетность одного ООО в такой ситуации показывает только часть бизнеса.
Когда проводить инициативный аудит торговой компании
Лучший момент зависит от того, на какой стадии находится сделка.
Если собственник только готовит бизнес к продаже, аудит можно провести заранее. Компания получает время на исправление ошибок, проведение инвентаризации и подготовку расшифровок.
Если покупатель уже найден, проверка обычно привязывается к переговорам и срокам due diligence.
Проводить аудит в последние несколько дней перед закрытием сделки неудобно. Существенное замечание может потребовать пересчета показателей, дополнительных документов или обсуждения с другой стороной.
Для продавца нормальная подготовка выглядит гораздо спокойнее: аудиторы заранее проверяют отчетность, существенные остатки подтверждены, старые долги разобраны, связанные стороны раскрыты, а руководитель понимает причины основных корректировок.
Если компания одновременно подпадает под критерии обязательного аудита, добровольная проверка перед сделкой не отменяет установленную законом обязанность. Для торговых организаций критерии мы подробно рассмотрели в статье про обязательный аудит оптовой компании.
Что получает новый собственник после проверки
Хороший результат инициативного аудита измеряется не количеством замечаний.
Покупателю важно получить достоверную финансовую информацию, на основании которой он сможет принимать решение по сделке.
Продавцу важно заранее понимать, какие вопросы возникнут у второй стороны.
По итогам аудита бухгалтерской отчетности формируется аудиторское заключение. Кроме того, руководство получает информацию о выявленных искажениях и значимых вопросах, которые возникли в ходе проверки.
На практике особенно ценными оказываются вполне конкретные выводы: какой товар требует обесценения, какие долги покупателей сомнительны, почему возникло расхождение по аренде, какие обязательства не были корректно отражены.
Если у компании сложный учет, перед сделкой можно дополнительно провести финансовый аудит организации с акцентом на наиболее существенные для собственников статьи.
Для торгового бизнеса такой подход дает сторонам гораздо более удобную основу для переговоров.
Покупатель понимает, из чего состоят активы и обязательства. Продавец может аргументированно объяснить финансовые показатели. Финансовые специалисты обеих сторон работают с одними исходными данными.
Именно поэтому инициативный аудит торговой компании стоит проводить до окончательного закрытия сделки. Когда состав товарных запасов подтвержден, дебиторская задолженность проанализирована, существенные обязательства понятны, а финансовая отчетность прошла независимую проверку, смена собственника проходит значительно спокойнее и с меньшим количеством финансовых сюрпризов.
Оказываем услуги по проведению обязательного, инициативного и налогового аудита, проводим аудит по специальному заданию. Также, предоставляем дополнительные услуги по бухгалтерскому аутсорсингу и финансовому консалтингу